L’IVA sugli omaggi aziendali è detraibile quando il bene rientra nell’attività propria dell’impresa; in questo caso la cessione gratuita diventa un’operazione imponibile e l’imposta a monte si può detrarre regolarmente. Per i beni estranei all’attività, la detrazione integrale si applica solo sotto la soglia stabilita dalla normativa per ciascun omaggio, calcolata sull’intero regalo e non sul singolo componente, come chiarito dalla Circolare 34/E dell’Agenzia delle Entrate.
In breve:
- Se l’omaggio rientra nell’attività dell’impresa, l’IVA sugli acquisti resta detraibile, ma la cessione gratuita è imponibile e richiede fattura o autofattura.
- Per i beni acquistati appositamente, l’IVA è detraibile e il costo è deducibile integralmente solo se l’intero omaggio non supera 50 €.
- Se il valore complessivo supera 50 €, l’omaggio ricade nelle spese di rappresentanza e la deducibilità è limitata e parametrata ai ricavi.
- Per gli omaggi ai dipendenti, l’IVA è generalmente indetraibile e il valore può diventare reddito imponibile se supera le soglie di esenzione.
- Dal periodo d’imposta 2025, la deducibilità ai fini delle imposte sui redditi richiede pagamenti tracciabili; conserva fatture, documenti di trasporto e valutazioni del valore complessivo.
Indice
- Quadro normativo essenziale: DPR 633/1972 e circolare Agenzia Entrate
- Omaggi di beni rientranti nell’attività: detraibilità e trattamento della cessione gratuita
- Omaggi non rientranti nell’attività e la soglia di €50: esempi pratici
- Omaggi ai dipendenti: detraibilità IVA, trattamento fiscale e rischi pratici
- Registrazione contabile e documentazione: cosa conservare per giustificare la detrazione dell’IVA
- Prospettiva dell’editore: consigli pratici per scegliere omaggi fiscali-compatibili
- Come Articolipromozionali.eu ci aiuta a scegliere gadget conformi e convenienti
- Domande frequenti
- Fonti
Quadro normativo essenziale: DPR 633/1972 e circolare Agenzia Entrate
La disciplina IVA degli omaggi aziendali poggia su due riferimenti principali: il DPR 633/1972, che definisce le operazioni imponibili ai fini IVA, e la Circolare 34/E del 13 luglio 2009, che ha chiarito come trattare i cosiddetti piccoli omaggi.
Il decreto individua la cessione gratuita di beni come operazione rilevante ai fini IVA quando il bene rientra nell’attività propria dell’impresa. La circolare, invece, interviene su un punto pratico: quando un omaggio di modico valore non concorre al plafond delle spese di rappresentanza e può essere dedotto integralmente.
I due testi, letti insieme, permettono di costruire una linea guida chiara:
- il DPR 633/1972 stabilisce quali cessioni gratuite sono imponibili e quando sorge il diritto alla detrazione a monte;
- la Circolare 34/E fissa una soglia economica e chiarisce che va calcolata sul valore complessivo dell’omaggio, non sul singolo oggetto che lo compone;
- dal periodo d’imposta 2025 si aggiunge un vincolo operativo: la deducibilità ai fini delle imposte sui redditi richiede un pagamento tracciabile, una novità introdotta dalla legge di bilancio che riguarda anche le spese di rappresentanza.
Queste tre coordinate normative restano il punto di partenza per ogni valutazione su un omaggio aziendale, a prescindere dal settore o dalla dimensione dell’impresa.
Omaggi di beni rientranti nell’attività: detraibilità e trattamento della cessione gratuita
Quando il bene regalato è lo stesso tipo di prodotto che l’impresa vende abitualmente, la logica fiscale cambia rispetto agli omaggi “estranei”. Un produttore di accessori che regala un proprio articolo a un cliente sta cedendo gratuitamente un bene rientrante nella propria attività, non un oggetto acquistato apposta per fare un regalo.
In questi casi la sequenza operativa è:
- l’IVA pagata all’acquisto delle materie prime o dei componenti resta detraibile, perché il bene è destinato all’attività d’impresa;
- la cessione gratuita successiva è qualificata come operazione imponibile ai sensi dell’art. 2, comma 2, n. 4 del DPR 633/1972, quindi va fatturata o autofatturata come se fosse una vendita, pur senza incasso;
- l’impresa può scegliere se esercitare la rivalsa dell’IVA nei confronti del destinatario oppure tenerla a proprio carico, un’opzione facoltativa che incide sulla registrazione contabile ma non sulla natura imponibile dell’operazione.
Questa impostazione riguarda tipicamente le aziende che regalano i propri prodotti (un pastificio che offre confezioni ai clienti, un’azienda tecnologica che distribuisce dispositivi di propria produzione). Per i gadget promozionali acquistati da terzi, come vedremo, la regola cambia e si applica la soglia dei piccoli valori.
Omaggi non rientranti nell’attività e la soglia di €50: esempi pratici
Per i beni acquistati appositamente per essere regalati, come i gadget promozionali, la regola cardine resta la soglia stabilita dalla Circolare 34/E. Sotto questo valore, l’IVA è detraibile e il costo è deducibile integralmente senza finire nel plafond delle spese di rappresentanza. Il punto spesso frainteso riguarda il calcolo: la soglia si applica al valore complessivo dell’omaggio, non a ciascun oggetto che lo compone.
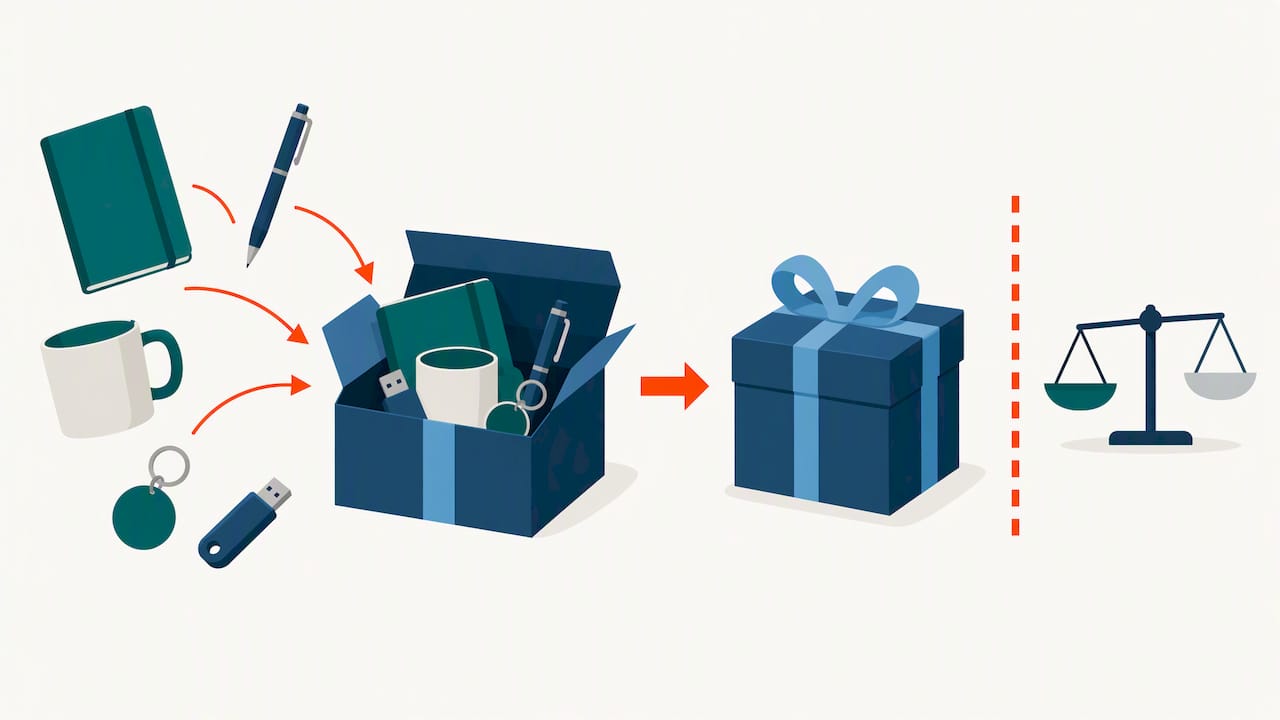
La Circolare 34/E del 13 luglio 2009 chiarisce che gli omaggi composti da più beni vanno considerati come un unico regalo ai fini della soglia. Questo significa che un cesto, un kit o una confezione multipla deve essere valutato nel suo insieme.
Alcuni esempi aiutano a fissare il principio:
- una penna personalizzata da 8 € resta ampiamente sotto soglia: detrazione IVA piena e deduzione integrale;
- un cesto natalizio composto da tre prodotti, ciascuno di valore moderato, ha un valore complessivo superiore alla soglia, anche se ogni singolo articolo costerebbe meno di 50 €;
- un kit promozionale con borraccia, penna e taccuino va sommato come unico omaggio: se il totale supera i 50 €, l’impresa rientra nella disciplina delle spese di rappresentanza, con le relative limitazioni di deducibilità ai fini delle imposte dirette.
Superata la soglia, l’omaggio non perde automaticamente ogni beneficio fiscale, ma va gestito secondo le regole delle spese di rappresentanza, che prevedono percentuali di deducibilità più contenute e parametrate ai ricavi dell’esercizio. Per chi distribuisce molti omaggi durante l’anno, tenere traccia del valore complessivo di ogni confezione evita sorprese in fase di dichiarazione.
Omaggi ai dipendenti: detraibilità IVA, trattamento fiscale e rischi pratici
Il trattamento degli omaggi destinati ai dipendenti segue una logica diversa rispetto a quella riservata a clienti e fornitori. L’IVA sui beni regalati ai dipendenti è generalmente indetraibile, perché l’operazione non è considerata inerente all’attività d’impresa nello stesso modo di un omaggio promozionale rivolto alla clientela.
Alcuni punti da tenere presenti:
- la detraibilità IVA sugli omaggi al personale dipendente è esclusa o fortemente limitata, a differenza di quanto previsto per i regali a clienti o fornitori;
- il valore del bene regalato può rilevare ai fini IRPEF come fringe benefit quando supera le soglie di esenzione previste per i redditi da lavoro dipendente;
- va valutato anche il possibile riflesso ai fini contributivi e IRAP, a seconda della natura e della frequenza degli omaggi.
Un consiglio: conserva sempre una nota interna che motivi l’omaggio (ricorrenza, evento aziendale, premio) e associala alla fattura d’acquisto: in caso di verifica, questa documentazione chiarisce la natura del regalo e la sua collocazione fiscale.
Per le aziende che regalano gadget sia a clienti sia a dipendenti, separare i due flussi di acquisto e registrazione contabile riduce il rischio di applicare per errore lo stesso trattamento fiscale a due operazioni che la normativa disciplina in modo diverso.
Registrazione contabile e documentazione: cosa conservare per giustificare la detrazione dell’IVA
Una detrazione IVA resiste a una verifica solo se è sostenuta da documenti coerenti. Per gli omaggi aziendali, la prassi consigliata prevede di raccogliere e conservare un set minimo di evidenze.
- La fattura d’acquisto del gadget o del bene omaggiato, con indicazione chiara di quantità, valore unitario e descrizione dell’articolo.
- L’ordine o il documento di trasporto che colleghi l’acquisto alla destinazione finale (omaggio a cliente, omaggio a dipendente, distribuzione in fiera).
- Una valutazione scritta del valore complessivo, utile soprattutto per cesti e kit, così da dimostrare se l’omaggio supera o meno la soglia dei 50 €.
- La prova del pagamento tracciabile, elemento diventato rilevante ai fini della deducibilità reddituale a partire dal periodo d’imposta 2025.
Sul piano contabile, l’omaggio di un bene rientrante nell’attività va registrato come cessione imponibile, con emissione di fattura o autofattura; l’omaggio di un bene estraneo sotto soglia va invece contabilizzato come costo deducibile con IVA detratta, annotando chiaramente la natura promozionale della spesa. Per le aziende che gestiscono anche altri obblighi di conformità documentale, come la tracciabilità delle operazioni con il pubblico, una panoramica utile sulle procedure di conservazione dei dati si trova nella guida sulla gestione documentale per attività ricettive, che tratta principi di tracciabilità applicabili anche fuori dal settore turistico.
Prospettiva dell’editore: consigli pratici per scegliere omaggi fiscali-compatibili
La domanda che molte aziende si pongono non è solo “quanto possiamo detrarre”, ma “come scegliamo un omaggio che resti sotto soglia senza sembrare economico”. La risposta pratica sta nella composizione: un singolo oggetto utile e ben personalizzato spesso comunica più di un cesto che, sommando i pezzi, sfora i 50 € e complica la contabilità. Confezionare meno elementi, ma di qualità percepita più alta, è spesso la scelta più semplice da gestire fiscalmente. Quando il valore degli omaggi natalizi o degli eventi aziendali cresce, o quando i cesti diventano la norma, vale la pena farsi affiancare da chi si occupa ogni giorno di bilanci e dichiarazioni.
— Gerry
Come Articolipromozionali.eu ci aiuta a scegliere gadget conformi e convenienti
Scegliere un omaggio che resti sotto la soglia di detraibilità non significa rinunciare alla qualità. Nel nostro catalogo proponiamo gadget personalizzabili pensati per restare in una fascia di prezzo compatibile con i piccoli omaggi, mantenendo comunque una buona visibilità del marchio.
Alcune categorie aiutano concretamente a restare sotto soglia pur mantenendo un buon impatto promozionale:
- le penne personalizzate con logo restano tra gli articoli più economici e più facili da contabilizzare come omaggio singolo;
- le borracce personalizzate con logo offrono un buon equilibrio tra costo contenuto e utilità quotidiana percepita dal destinatario;
- i gadget personalizzati economici sono pensati apposta per chi deve pianificare grandi quantità di omaggi restando entro un budget definito.
Offriamo una bozza grafica gratuita prima della conferma dell’ordine, così da verificare resa del logo e quantità senza impegno, e un servizio di consulenza dedicato per chi deve preparare confezioni multiple o kit natalizi da documentare correttamente. Se stai valutando una fornitura di omaggi aziendali e vuoi un preventivo su misura, puoi partire dal nostro catalogo di regali aziendali personalizzati e indicarci quantità e budget desiderato.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Qual è il limite deducibile per gli omaggi aziendali?
Il limite di riferimento è 50 € di valore unitario per omaggio, soglia stabilita dalla Circolare 34/E dell’Agenzia delle Entrate. Sotto questa soglia l’IVA è detraibile e il costo è deducibile integralmente; sopra, l’omaggio rientra nella disciplina più restrittiva delle spese di rappresentanza.
L’esenzione IVA è valida per tutti gli omaggi aziendali?
No, non esiste un’esenzione generalizzata: la detraibilità dipende dalla natura del bene. Se il bene rientra nell’attività propria dell’impresa l’IVA a monte è detraibile e la cessione gratuita diventa imponibile; se il bene è estraneo all’attività, la detrazione piena vale solo sotto la soglia dei 50 € calcolata sull’intero omaggio.
I regali ai dipendenti sono deducibili fiscalmente?
L’IVA sugli omaggi ai dipendenti è generalmente indetraibile, a differenza di quella su regali a clienti o fornitori entro soglia. Il valore del regalo può inoltre rilevare ai fini IRPEF come fringe benefit quando supera le soglie di esenzione previste per i redditi da lavoro dipendente.
Cosa sono gli omaggi di beni non rientranti nell’oggetto dell’attività?
Sono i beni acquistati appositamente per essere regalati, diversi da quelli che l’impresa produce o vende normalmente, come i gadget promozionali. Per questi beni si applica la soglia dei 50 € calcolata sul valore complessivo dell’omaggio, non sul singolo componente, come chiarito dalla Circolare 34/E.
Cosa cambia con la tracciabilità dei pagamenti introdotta nel 2026?
Dal periodo d’imposta 2025, la deducibilità ai fini delle imposte sui redditi di spese di rappresentanza e omaggi richiede che il pagamento sia tracciabile. Le imprese devono quindi predisporre procedure di pagamento e conservazione documentale coerenti con questo nuovo requisito.
Fonti
- DECRETO DEL PRESIDENTE DELLA REPUBBLICA 26 ottobre 1972, n. 633 – Normattiva
- Circolare 34/E dell’Agenzia delle Entrate (13 luglio 2009)